Un tour de financement ancré dans du fret livré
L’industrie du véhicule autonome a passé une décennie à lever de l’argent sur des promesses ; le dernier tour de Gatik est notable parce qu’il a levé sur des factures. Le 25 août 2026, Gatik a annoncé une Série D de 200 millions de dollars menée par la Qatar Investment Authority et Koch Disruptive Technologies, avec la participation de Millennium Management, ARK Invest et Intact Private Capital. Le tour porte le capital total levé par l’entreprise à environ 500 millions de dollars et est le plus important à ce jour.
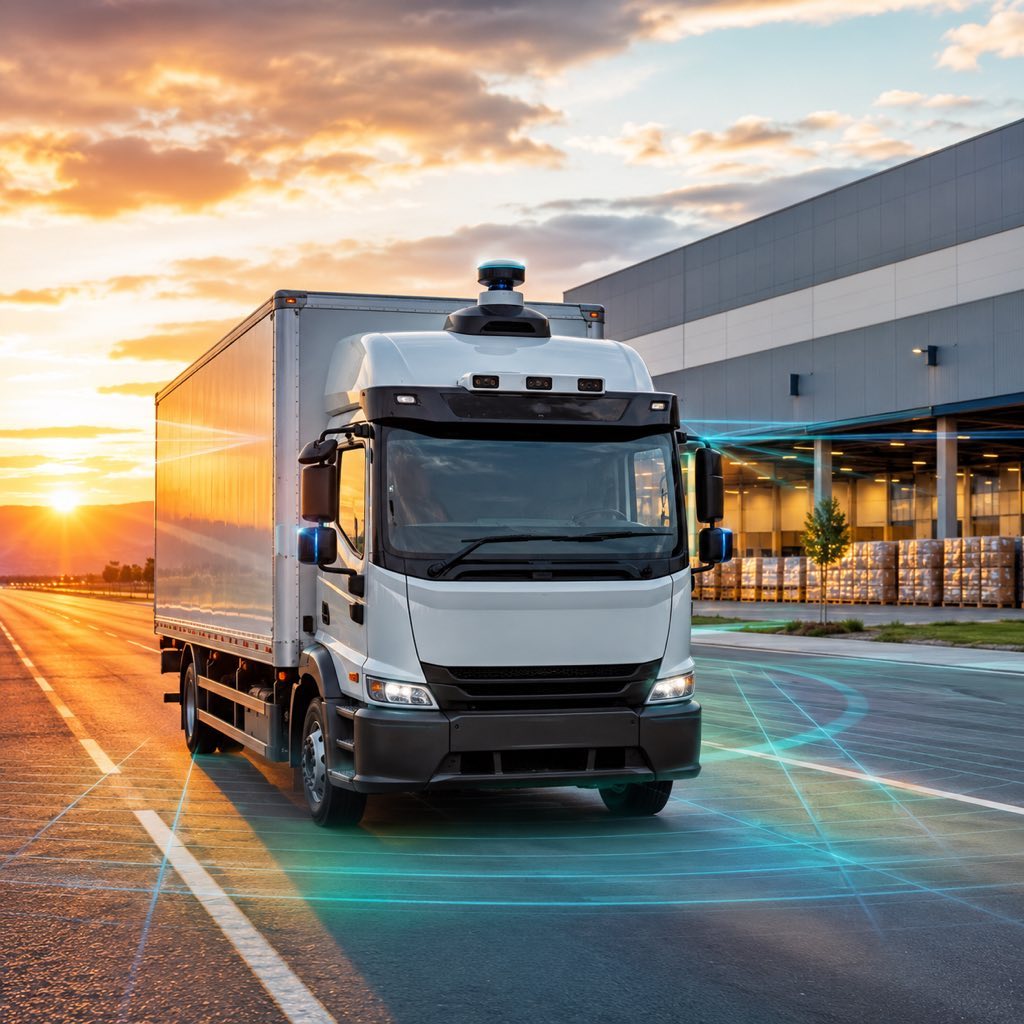
Ce qui distingue cela de l’ère des robotaxis, c’est le bilan d’exploitation en dessous. Gatik déclare avoir accompli 85 000 commandes entièrement sans chauffeur avec 99 % arrivant à l’heure, et que les revenus contractés auprès de sa base de clients dépassent 600 millions de dollars. L’entreprise a retiré les chauffeurs de sécurité de ses trajets commerciaux et exploite désormais des dizaines de camions entièrement sans chauffeur en fonctionnement quotidien — non dans un pilote, mais transportant du vrai fret pour de vrais clients sur des trajets fixes.
Cette liste de clients est le second signal. Gatik transporte des marchandises pour Walmart — son premier client, révélé il y a des années — aux côtés de Kroger, Tyson Foods et Loblaw au Canada. La preuve récente la plus concrète est un accord avec PepsiCo dans lequel 41 camions-caisses sans chauffeur font la navette avec des produits Frito-Lay à travers Dallas, Phoenix et le nord-ouest de l’Arkansas. Ce ne sont pas des démonstrations arrangées pour les investisseurs ; ce sont des livraisons commerciales récurrentes sous contrat, ce qui est précisément pourquoi un fonds souverain et un investisseur industriel-stratégique étaient prêts à mener le tour.
Pourquoi le « middle mile » est la niche d’autonomie qui fonctionne vraiment
La thèse de Gatik est plus étroite — et plus défendable — que le rêve du robotaxi qui a englouti la plupart du capital du véhicule autonome. L’entreprise ne tente pas la conduite entièrement autonome sur routes ouvertes à vitesse d’autoroute avec des passagers imprévisibles. Elle exploite le « middle mile » : des trajets courts, fixes et répétés d’entreprise à entreprise entre centres de distribution et points de vente, typiquement sur les mêmes routes jour après jour. Cette contrainte est tout l’intérêt.
Des trajets fixes et répétés sont radicalement plus faciles à automatiser en toute sécurité que la conduite ouverte de passagers. Le véhicule voit les mêmes intersections, les mêmes insertions et les mêmes conditions à chaque passage, de sorte que le système peut être validé exhaustivement contre un problème borné plutôt qu’infini. C’est pourquoi Gatik a pu retirer les chauffeurs de sécurité sur les trajets commerciaux alors que la conduite autonome à usage général reste obstinément difficile — elle a choisi un problème qu’elle pouvait réellement terminer. L’attrait économique est tout aussi fort : le fret circule selon des horaires et des marges où retirer le chauffeur a une valeur claire et quantifiable, et un taux de ponctualité de 99 % sur 85 000 commandes sans chauffeur est le genre de métrique opérationnelle qu’un acheteur logistique peut garantir.
Ce que le syndicat d’investisseurs vous dit
La composition du tour est aussi instructive que sa taille. La Qatar Investment Authority est un fonds souverain qui fait un pari d’infrastructure à long horizon, et Koch Disruptive Technologies est le bras de capital-risque d’un conglomérat industriel à forte exposition opérationnelle à la logistique — Koch Disruptive Technologies avait déjà mené la Série B de 85 millions de dollars de Gatik en 2021 et est revenu comme investisseur principal ici. Un investisseur principal de retour qui a observé l’entreprise opérer pendant des années est un soutien plus fort qu’un nouveau nom courant après un secteur en vogue.
La présence d’ARK Invest et Millennium Management aux côtés d’un fonds souverain signale aussi que le fret sans chauffeur est valorisé comme une entreprise d’exploitation à revenus réels, non comme une option lunaire. L’argent est destiné à la mise à l’échelle : Gatik prévoit de faire croître sa flotte de dizaines de camions aujourd’hui à plus de 100 d’ici fin 2026, et d’étendre ses effectifs et son empreinte géographique pour servir davantage des grands détaillants et fabricants déjà sur sa liste de clients. C’est du capital de croissance finançant l’expansion d’une exploitation qui fonctionne, un profil de risque différent des premiers tours autonomes qui finançaient la recherche vers une capacité non prouvée.
Publicité
Ce que cela signifie pour les fondateurs et investisseurs qui observent l’autonomie
1. Réduisez le problème jusqu’à ce qu’il soit finissable, puis dominez-le
L’avantage de Gatik n’est pas une technologie de conduite autonome supérieure dans l’abstrait — c’est un problème délibérément borné. Les fondateurs de catégories hard-tech devraient étudier comment réduire la portée de « conduire partout » à « conduire ces trajets fixes » a transformé un problème non résolu en un produit livrable. Choisissez la version contrainte de votre marché que vous pouvez réellement achever et défendre, et gagnez-la pleinement avant d’élargir.
2. Levez sur des métriques d’exploitation, pas des diapos de feuille de route
La ligne la plus persuasive de la levée de Gatik n’est pas une projection — ce sont 85 000 commandes sans chauffeur accomplies à 99 % de ponctualité et 600 millions de dollars de revenus contractés. Les investisseurs de 2026 récompensent l’exploitation démontrée plutôt que la vision, surtout dans les catégories capitalistiques. Si vous construisez quelque chose de physique et coûteux, priorisez l’atteinte d’une vraie métrique d’exploitation citable avant de lever votre tour de croissance ; cela change qui est prêt à mener.
3. Lisez le mélange d’investisseurs comme un signal sur la maturité de votre catégorie
Quand un fonds souverain et un investisseur industriel-stratégique de retour co-mènent un tour, la catégorie est passée du spéculatif à l’opérationnel aux yeux des investisseurs. Les fondateurs et investisseurs de stade ultérieur devraient surveiller la composition des syndicats dans les secteurs hard-tech adjacents — l’arrivée de capital d’infrastructure et stratégique, remplaçant les fonds de croissance de capital-risque purs, est un marqueur précoce qu’une technologie est passée de la promesse à l’entreprise.
Le scénario de correction
La lecture optimiste est que Gatik a trouvé la niche durable de l’autonomie — trajets bornés, revenus réels, capital stratégique patient — et que les 200 millions de dollars ne font qu’accélérer une machine qui fonctionne. Le contre-argument mérite d’être énoncé clairement. Passer de dizaines de camions à une flotte nationale introduit des modes d’échec que les pilotes à trajet fixe ne font pas surface : de nouvelles géographies signifient de nouvelles routes à valider, la météo et les travaux perturbent l’hypothèse « même route chaque jour », et un seul incident de sécurité très médiatisé pourrait réinitialiser du jour au lendemain la tolérance publique et réglementaire au fret sans chauffeur. L’économie dépend aussi de la poursuite par les clients de contrats à grande échelle, et le revenu contracté est une promesse, pas encore de la trésorerie pleinement réalisée.
Malgré tout, la levée de Gatik marque un véritable glissement dans le financement de l’autonomie. L’argent poursuit une exploitation qui fonctionne déjà, non une capacité qui pourrait un jour exister — et c’est la chose la plus saine qui puisse arriver à un secteur marqué par le battage. Que Gatik devienne ou non le gagnant de la catégorie, le modèle qu’elle a démontré en août 2026 — borner le problème, prouver l’exploitation, puis lever du capital de croissance sur les métriques — est celui à l’aune duquel la prochaine vague de fondateurs hard-tech sérieux sera mesurée.
Questions Fréquemment Posées
Combien Gatik a-t-elle levé et qui a mené le tour ?
Gatik a levé une Série D de 200 millions de dollars annoncée le 25 août 2026, menée par la Qatar Investment Authority et Koch Disruptive Technologies, avec la participation de Millennium Management, ARK Invest et Intact Private Capital. Le tour porte le capital total levé par Gatik à environ 500 millions de dollars et est le plus important tour de financement de l’entreprise à ce jour. L’entreprise n’a pas divulgué de valorisation.
Qu’est-ce qui distingue Gatik des entreprises de robotaxis ?
Gatik ne tente pas la conduite entièrement autonome sur routes ouvertes avec des passagers. Elle automatise le « middle mile » — des trajets courts, fixes et répétés d’entreprise à entreprise entre centres de distribution et points de vente. Parce que les trajets sont bornés et répétitifs, le système peut être validé contre un problème fini, ce qui explique pourquoi Gatik a retiré les chauffeurs de sécurité sur les trajets commerciaux et accompli 85 000 commandes entièrement sans chauffeur à 99 % de ponctualité alors que la conduite autonome à usage général reste difficile.
Quel est le bilan d’exploitation de Gatik ?
Gatik déclare 85 000 commandes entièrement sans chauffeur accomplies avec 99 % arrivant à l’heure, et plus de 600 millions de dollars de revenus contractés auprès de clients dont Walmart, PepsiCo, Kroger, Tyson Foods et Loblaw. Un accord récent avec PepsiCo a 41 camions-caisses sans chauffeur déplaçant des produits Frito-Lay à travers Dallas, Phoenix et le nord-ouest de l’Arkansas. Le nouveau financement est destiné à faire croître sa flotte de dizaines de camions à plus de 100 d’ici fin 2026.
Sources et lectures complémentaires
- Self-driving truck startup Gatik raises $200M following PepsiCo deal — TechCrunch
- Gatik raises $200M to grow driverless fleet past 100 trucks this year — SiliconANGLE
- Gatik has raised $200m to put more driverless box trucks on US roads — The Next Web
- Gatik Scores New $200 Million Investment For Its Driverless Truck Tech — Forbes
🔗 Intelligence Connexe
Viktor : La Startup d’IA Coworker qui a Atteint 15 M$ d’ARR en 10 Semaines Lève 75 M$
Le tour de 250 M$ d’Exa : le moteur de recherche qu’il faut aux agents IA
L’Ingénieur Principal : Ce que le Rôle Signifie, Ce qu’il Paie, et Comment l’Atteindre
Le Calcul au Moment de l’Inférence : La Loi de Mise à l’Échelle Qui Ne Nécessite Plus de