Un pari de 250 millions de dollars sur la couche sous les robotaxis
Le 5 août 2026, Moove a annoncé une levée de 250 millions de dollars en Série C valorisant l’entreprise à 2,1 milliards de dollars, selon TechCrunch. Le tour a été mené par Mubadala Investment Company, l’investisseur souverain d’Abou Dabi, avec pour co-chefs de file Woven Capital — le fonds de capital-croissance de Toyota — et Ion Pacific, selon l’annonce de Mubadala. Des investisseurs existants dont BlackRock, MUFG, Franklin Templeton et Uber ont participé au tour.
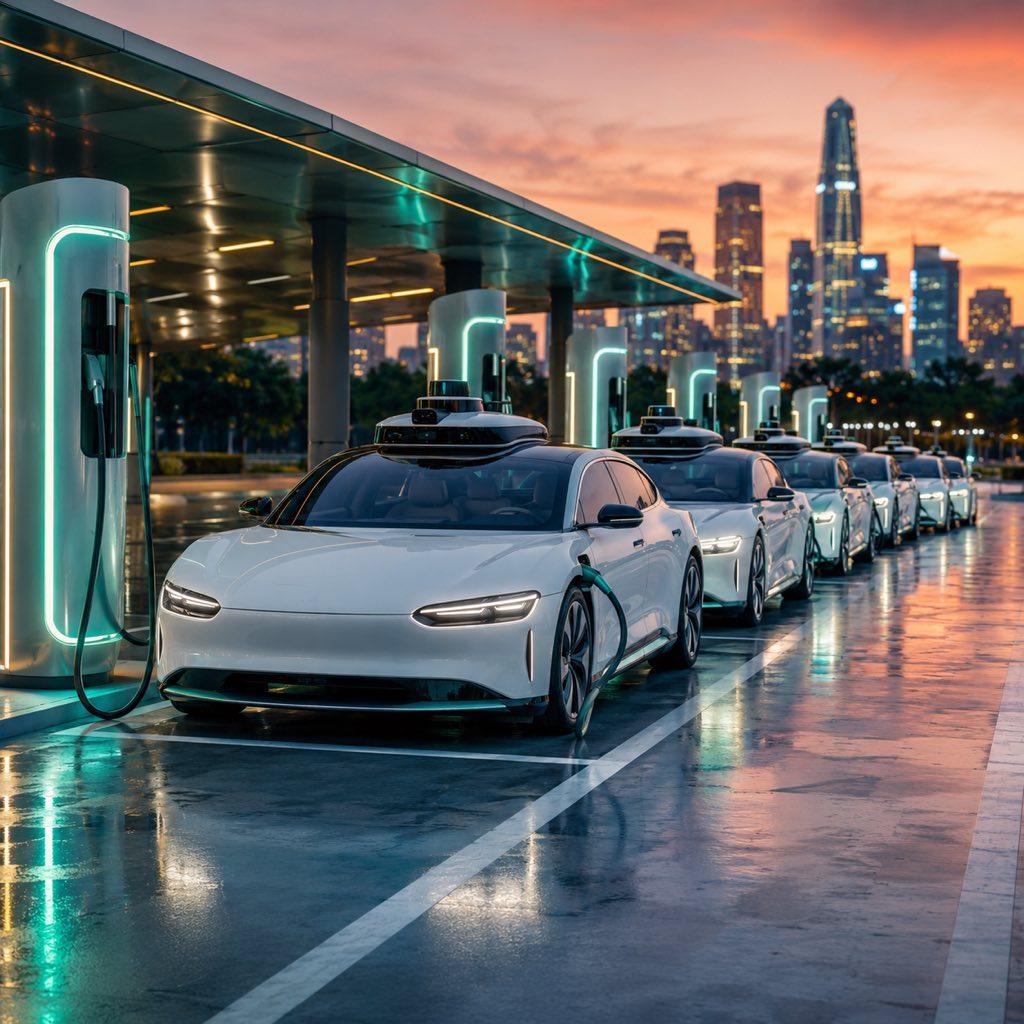
Ce qui rend la levée notable n’est pas le chiffre seul mais la destination de l’argent. Moove ne le dépense pas en davantage de prêts aux chauffeurs — l’activité sur laquelle elle s’est bâtie. À la place, Bloomberg a rapporté que l’entreprise développe son activité de flotte autonome, y compris l’infrastructure de dépôts axée robotique qu’elle nomme « Nests ». Ce sont des installations conçues pour fonctionner en continu et utiliser la robotique afin d’automatiser la recharge, la maintenance et l’entretien des véhicules autonomes. Environ 15 de ces dépôts en sont à divers stades de développement, a rapporté TechCrunch, même si Moove n’a pas fixé de date publique de lancement pour un site entièrement automatisé.
L’échelle de l’entreprise donne au pari une assise. Moove exploite désormais environ 42 000 véhicules dans 14 pays et emploie près de 3 300 personnes, selon TechCrunch — une flotte assez grande pour que la couche de dépôts en dessous soit une vraie activité, non une diapositive de pitch.
Le virage : du financement des chauffeurs à la propriété de l’infrastructure
L’histoire des origines de Moove est la clé pour comprendre ce tour. Fondée en 2020 par Ladi Delano et Jide Odunsi, l’entreprise a débuté en finançant des véhicules pour des chauffeurs VTC dans des villes africaines — un modèle de prêt à saveur fintech qui comblait un vrai manque, puisque beaucoup de chauffeurs de plateformes n’accédaient pas aux crédits auto classiques. Ce modèle a fait de Moove l’une des startups fondées en Afrique les plus suivies du début des années 2020.
La Série C marque une montée délibérée dans la chaîne de valeur. Plutôt que de rester un prêteur à des chauffeurs humains, Moove se positionne comme l’opérateur physique de flottes autonomes — l’entreprise qui possède, héberge, recharge et entretient les véhicules que déploient les sociétés de logiciels de conduite autonome. Via un partenariat avec Waymo, Moove gère déjà des flottes autonomes dans des villes dont Phoenix, Miami et Las Vegas, selon TechCrunch, Londres étant citée comme marché futur. En somme, Moove parie que quel que soit le vainqueur de la course logicielle du véhicule autonome, quelqu’un devra tout de même faire tourner les garages — et elle veut être ce quelqu’un.
C’est un exemple d’école de startup redéfinissant sa propre catégorie. L’activité de prêt a donné à Moove du muscle opérationnel — la gestion de flotte à grande échelle, sur des marchés difficiles. Le virage réétiquette ce muscle en « infrastructure pour la mobilité autonome », un cadrage qui commande une valorisation bien plus riche et une base d’investisseurs différente.
Pourquoi l’argent du Golfe a mené une entreprise fondée en Afrique
L’investisseur chef de file compte autant que le montant. Comme l’a rapporté The National, que Mubadala — l’un des fonds souverains d’Abou Dabi — ancre un tour de 250 millions de dollars dans une entreprise de mobilité fondée en Afrique et basée à Dubaï s’inscrit dans un schéma plus large de 2026 : le capital du Golfe se déploie agressivement vers des entreprises technologiques aux solides récits opérationnels, quel que soit leur lieu de fondation.
Pour les fondateurs africains, c’est un signal à double tranchant. D’un côté, cela prouve qu’une entreprise née du financement de chauffeurs à Lagos et dans d’autres villes africaines peut attirer un capital de taille souveraine et une valorisation de 2,1 milliards de dollars. De l’autre, le centre de gravité du tour — un siège à Dubaï, un chef de file d’Abou Dabi et des cas d’usage phares dans des villes américaines — rappelle que le capital et le déploiement à plus forte valeur siègent souvent hors du continent où l’entreprise a démarré. La création de valeur est mondiale ; la question pour l’écosystème est de savoir quelle part en revient au pays d’origine.
Publicité
L’analyse : un récit convaincant à l’économie non prouvée
Le virage de Moove est l’un des paris d’infrastructure les plus cohérents de la mobilité, mais il n’est pas sans risque, et le tour doit se lire avec lucidité.
Le scénario haussier est simple. Le logiciel de conduite autonome progresse, mais faire tourner des flottes physiques — immobilier, énergie, maintenance, disponibilité — est une opération spécialisée et gourmande en capital que les éditeurs de logiciels préféreraient souvent externaliser. Si les robotaxis se développent, la couche de dépôts devient essentielle, et un opérateur fort de 42 000 véhicules d’expérience dans 14 pays part avec un avantage réel.
Le scénario baissier est tout aussi réel. D’abord, l’économie des « Nests » entièrement automatisés n’est pas prouvée — aucun site n’a été lancé, et des dépôts robotisés à grande échelle sont un problème difficile non résolu. Ensuite, le marché du robotaxi lui-même reste petit et concentré ; le sort de Moove est en partie lié à la vitesse de déploiement d’une poignée de partenaires logiciels, qu’elle ne contrôle pas. Enfin, le virage rétrécit le récit : une activité de prêt aux chauffeurs avait une base de revenus claire et diversifiée, tandis qu’une activité d’infrastructure autonome est un prix plus grand au rendement plus long et plus binaire. Une valorisation de 2,1 milliards intègre le scénario optimiste.
La lecture honnête est qu’il s’agit d’une entreprise bien capitalisée et gérée de façon crédible faisant un pari large et cohérent sur un avenir qui n’est pas encore arrivé à grande échelle. La base opérationnelle est réelle ; la thèse autonome est une gageure. Les deux sont vrais.
Ce que les fondateurs devraient retenir du tour de Moove
Pour les fondateurs de startups — en Afrique, au Golfe et ailleurs — la Série C de Moove porte des leçons qui survivent au titre.
1. Réétiquetez votre muscle opérationnel comme la catégorie, non le produit
Moove a transformé « nous finançons des chauffeurs » en « nous exploitons l’infrastructure de mobilité ». Auditez ce en quoi votre entreprise excelle réellement sur le plan opérationnel, et demandez si un cadrage à plus forte valeur de cette capacité ouvre un marché et une base d’investisseurs plus riches.
2. Pivotez depuis une position de force, non de désespoir
Moove est montée dans la chaîne de valeur avec 42 000 véhicules et une activité qui fonctionne derrière elle. Les virages les plus solides se lancent depuis la force opérationnelle — construisez d’abord la base, puis réorientez-la, plutôt que de pivoter pour fuir un modèle défaillant.
3. Courtisez délibérément le capital souverain et stratégique
Un tour mené par Mubadala avec le Woven Capital de Toyota est de l’argent stratégique, pas seulement du cash. Lors d’une levée, ciblez des investisseurs dont les réseaux et priorités s’alignent sur votre prochain chapitre — la table de capitalisation façonne où l’entreprise peut aller.
4. Chiffrez honnêtement le pari binaire pour votre équipe et votre conseil
Une thèse d’infrastructure autonome a un rendement plus long et plus tout-ou-rien qu’un portefeuille de prêts. Soyez explicite avec les parties prenantes sur les parts du plan qui sont des revenus prouvés et celles qui sont des paris sur un marché pas encore à l’échelle.
Où cela s’inscrit dans le paysage des startups de 2026
Le tour de Moove est un instantané de deux dynamiques de 2026 à la fois : la migration de startups ambitieuses vers l’infrastructure physique et dure, et le rôle croissant du capital souverain du Golfe pour la financer. L’arc de l’entreprise — du financement de chauffeurs de plateformes à la construction des dépôts sur lesquels rouleront les robotaxis — illustre proprement comment une activité opérationnelle bien gérée peut se réétiqueter en un récit plus grand et plus riche. Que l’avenir de la mobilité autonome arrive assez vite pour justifier une valorisation de 2,1 milliards est aujourd’hui inconnaissable. Mais la leçon stratégique ne dépend pas de cette issue : les entreprises qui durent sont généralement celles qui possèdent la couche physique peu glamour sous une technologie à la mode, non celles qui courent après la mode directement. Moove parie pouvoir être le garage sous le robotaxi — et Abou Dabi vient de mettre 250 millions de dollars derrière ce pari.
Questions Fréquemment Posées
Combien Moove a-t-elle levé et à quelle valorisation ?
Moove a levé 250 millions de dollars en Série C à une valorisation de 2,1 milliards de dollars, annoncée le 5 août 2026, selon TechCrunch. Le tour a été mené par Mubadala Investment Company d’Abou Dabi, avec le Woven Capital de Toyota et Ion Pacific comme co-chefs de file et des investisseurs existants dont BlackRock, MUFG, Franklin Templeton et Uber.
Vers quoi Moove pivote-t-elle avec ce nouveau capital ?
Moove développe son activité de flotte autonome, y compris des dépôts automatisés qu’elle nomme « Nests » et qui utilisent la robotique pour recharger, entretenir et réviser les véhicules autonomes en continu. Elle gère déjà des flottes autonomes dans des villes américaines dont Phoenix, Miami et Las Vegas via un partenariat avec Waymo, et compte environ 15 dépôts en développement.
Pourquoi ce tour est-il significatif pour les startups fondées en Afrique ?
Moove a été fondée en 2020 pour financer des chauffeurs VTC en Afrique et exploite désormais environ 42 000 véhicules dans 14 pays. Qu’un fonds souverain du Golfe ancre un tour de 250 millions de dollars à une valorisation de 2,1 milliards montre qu’une entreprise fondée en Afrique peut attirer un capital de taille souveraine — tout en soulignant que le capital et les déploiements à plus forte valeur siègent souvent hors du continent où elle a démarré.
Sources et lectures complémentaires
- Moove raises $250M to become the backbone of the robotaxi industry — TechCrunch
- Moove Raises $250 Million at $2.1 Billion Valuation to Scale the Global Infrastructure Layer for Autonomous Mobility — Mubadala
- Moove Raises $250 Million in Mubadala-Led Round, Valuation Reaches $2.1 Billion — Bloomberg
- UAE mobility company Moove valued at $2.1bn after Mubadala-led fundraising — The National
🔗 Intelligence Connexe
Des Robots pour la Maison : Les Startups Humanoïdes Grand Public Lèvent 500 M$ en 2026
Modèles de fondation robotiques : la véritable percée est logicielle, pas matérielle
Startups E-Mobilité en Afrique : Spiro et GoCab Mènent la Vague Transport de Plus de 150 M$ en 2026
Robots humanoïdes : 14 milliards de dollars et la course à l’automatisation