Le chiffre qui a fait sauter le modèle de planification du réseau
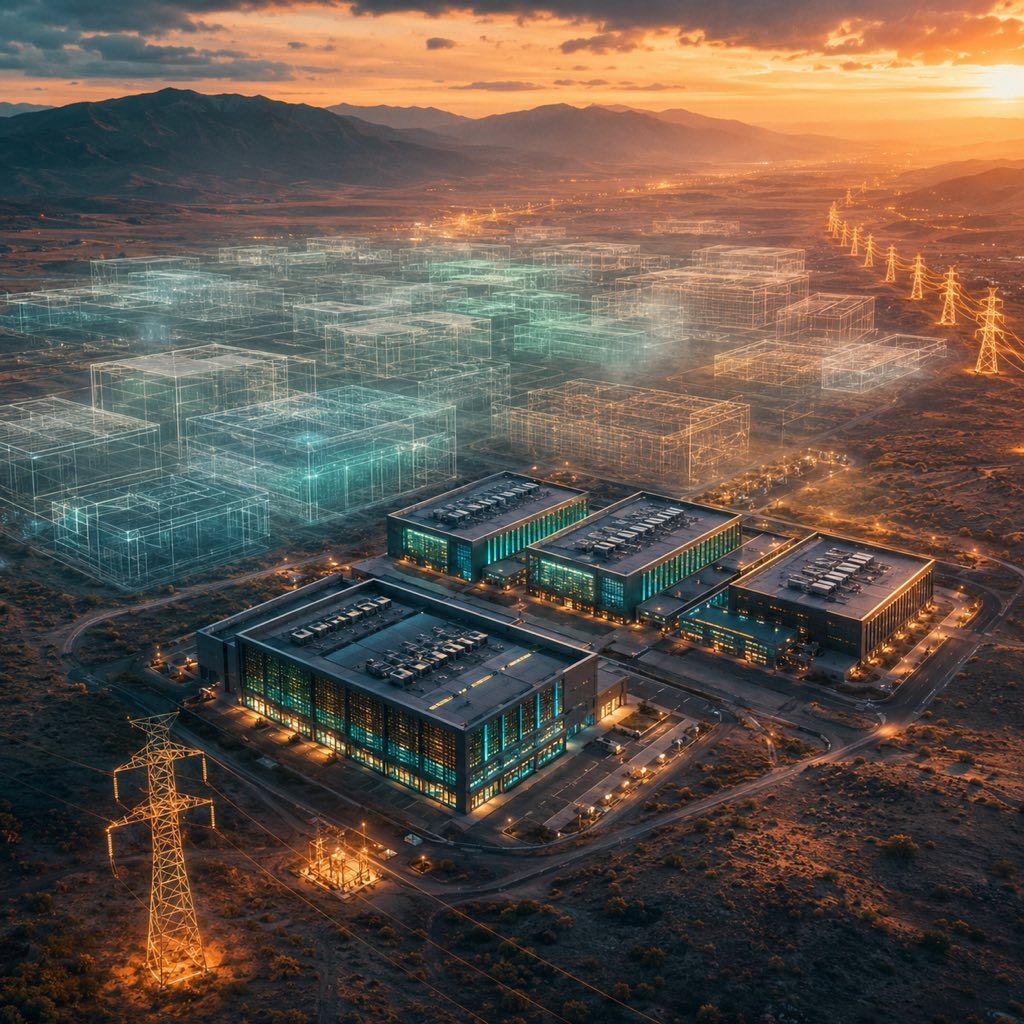
Depuis deux ans, l’histoire du boom de l’IA se raconte en gigawatts. Chaque annonce d’un hyperscaler, chaque « supercluster de 5 GW », chaque demande d’interconnexion a été lue comme le signal d’une demande réelle et engagée. En août 2026, cette lecture s’est effondrée sous le poids de sa propre arithmétique.
Une analyse de Wood Mackenzie rapportée en premier par Bloomberg le 12 août 2026 a établi que les gestionnaires de réseau américains reçoivent désormais 1 066 gigawatts de demandes pour data centers mais ne s’engageront réellement que sur environ 28 % — soit près de 298 gigawatts. Cela laisse près de 768 GW dans ce que le secteur a commencé à appeler la demande « fantôme ». Pour saisir l’ampleur du chiffre brut, ces demandes représentent environ 83 % de toute la capacité de production à l’échelle industrielle du pays à la fin de l’an dernier, selon les données de l’US Energy Information Administration — comme si les planificateurs de l’IA avaient demandé de presque doubler le réseau américain en quelques années.
Ce n’est pas une erreur d’arrondi. C’est une faille structurelle dans la façon dont le monde a mesuré la course à l’infrastructure IA — et cela recadre un débat qui a alimenté des milliers de milliards d’engagements en capex, des redémarrages nucléaires, des carnets de commandes de turbines à gaz et des stratégies de cloud souverain, du Texas à Alger.
Comment la file est devenue un mirage
Le mécanisme est presque gênant de simplicité. Les développeurs de data centers, incertains de savoir quelle compagnie pourrait livrer la puissance le plus vite et le moins cher, ont déposé le même projet comme demandes d’interconnexion distinctes auprès de plusieurs compagnies et sur plusieurs sites — puis ont gardé toutes les options ouvertes jusqu’à ce que l’une devienne rentable. Comme l’a résumé une analyse des conclusions de Wood Mackenzie, chaque demande « comptait comme un vrai signal de demande dans les files d’interconnexion » alors qu’« aucune n’exigeait d’engagement financier significatif en amont ».
Comme les demandes d’interconnexion sont non contraignantes et peu coûteuses à déposer, il n’y avait aucune pénalité à multiplier les paris. Un seul campus déposé dans cinq files apparaît cinq fois — c’est-à-dire que ses mégawatts sont comptés plusieurs fois comme autant de « demandes » distinctes. Les planificateurs du réseau, les compagnies et les décideurs ont ensuite agrégé ces offres redondantes et traité la somme comme une prévision de charge — la base des constructions de production, des mises à niveau de transport et, dans certains États, de lois énergétiques d’urgence.
Wood Mackenzie avait déjà signalé l’écart sous une forme plus discrète. Son analyse d’avril 2026 sur les équipements électriques recensait environ 600 GW de projets de data centers toujours en quête de capacité, contre seulement 183 GW ayant réellement signé des accords de construction ou de fourniture d’électricité — un taux d’engagement ferme proche de 23 %. Ben Hertz-Shargel, responsable mondial du Grid Edge chez Wood Mackenzie, relie la distorsion à une vague de développeurs nouveaux et spéculatifs dont les projets visent de façon disproportionnée le Sud et le Sud-Ouest américains, où le foncier et les promesses d’interconnexion sont faciles à obtenir mais la puissance ferme non.
Le Texas est le canari dans la mine
Nulle part la file fantôme n’est plus visible qu’au Texas. ERCOT, le gestionnaire du réseau de l’État, suit environ 474 GW de demandes de raccordement — dont près de 90 % émanent de data centers — un chiffre plus de cinq fois supérieur à la demande de pointe réelle du réseau. Ce n’est pas une prévision sur laquelle qui que ce soit peut construire ; c’est une file bourrée d’optionalité.
L’État a commencé à traiter cela comme un risque plutôt qu’une aubaine. Le gouverneur Greg Abbott a ordonné un audit des projets de data centers le 3 août 2026, une décision qui met en péril quelque 13 milliards de dollars de revenus pour le secteur et menace de retarder près d’un cinquième du pipeline de data centers américain. Les analystes indépendants sont encore plus sceptiques que Wood Mackenzie : Glenn Schwartz, de Rapidan Energy Group, estime que seuls 20 à 30 % de la puissance recherchée aboutira à des projets réellement construits, et Rystad Energy calcule que seules 14 % environ des demandes sur le principal réseau texan sont légitimes.
La conséquence du surcomptage n’est pas simplement de gênants tableurs. Lorsqu’un gestionnaire de réseau planifie production ferme, transport et marges de réserve autour de 474 GW de demandes, les abonnés et les contribuables peuvent finir par financer des infrastructures pour une charge qui n’arrive jamais — le classique problème d’actif échoué, à l’échelle nationale.
Publicité
Quel est probablement le vrai chiffre
Retirez les doublons et la spéculation, et une image plus sobre émerge. Wood Mackenzie projette que la capacité des data centers américains atteindra environ 110 GW d’ici 2030, contre environ 24 GW en 2026 — un quasi-quintuplement authentique, historiquement énorme, mais une fraction du gros titre de 1 066 GW. Sur le calendrier de livraison, une analyse de Bernstein citée dans la couverture a jugé « hautement improbable » un objectif d’environ 88 GW d’ici fin 2028, et a estimé que même la part crédible du pipeline relève d’une construction de cinq à dix ans plutôt que d’un bond du jour au lendemain.
L’enseignement n’est pas que la demande d’IA est factice. C’est que la forme de la demande a été mal lue : réelle, importante et durable, mais plus lente, plus concentrée sur quelques projets fermes, et bien en deçà du plafond suggéré par la file. Distinguer les deux est désormais la compétence la plus précieuse de la planification d’infrastructure.
Ce que cela signifie pour les planificateurs d’infrastructure algériens et africains
L’Algérie ne dépose pas de demandes d’interconnexion de 500 MW — mais la leçon de la demande fantôme s’applique directement à la façon dont le pays et ses voisins devraient lire l’histoire mondiale de l’infrastructure IA avant d’engager un capital et une puissance rares.
1. Décoter les gros titres « gigawatts » des hyperscalers d’au moins deux tiers avant de planifier
Lorsqu’un fournisseur cloud mondial ou un partenaire régional évoque un campus de plusieurs centaines de mégawatts, traitez-le comme une option, pas un engagement. Les données de Wood Mackenzie montrent des engagements fermes proches d’un quart des demandes annoncées ; appliquez la même décote à tout pipeline présenté en Afrique du Nord. Fondez la planification de capacité de l’Algérie sur des accords de fourniture signés et des acomptes versés, pas sur des communiqués de presse.
2. Rendre les demandes d’interconnexion contraignantes — concevoir la file que l’Occident aurait voulue
La crise de la charge fantôme est un échec de gouvernance dans lequel les États-Unis se sont laissés glisser. L’Algérie et les régulateurs africains qui bâtissent leurs premiers cadres de raccordement pour data centers peuvent le contourner d’emblée en exigeant des acomptes significatifs, des paiements par jalons et des règles de dépôt unique dès le premier jour. Une file avec une véritable mise financière produit une prévision de charge autour de laquelle Sonelgaz peut réellement planifier la production.
3. Traiter la puissance, et non les permis, comme la contrainte déterminante de toute ambition de cloud national
Le programme national algérien vise 22 GW de capacité renouvelable d’ici 2030, une construction étalée sur toute la décennie. Pendant ce temps, un seul supercluster IA occidental prévoit à lui seul 5 GW. Ce calcul devrait recadrer toute conversation sur le « cloud souverain » : la question n’est pas de savoir si l’Algérie peut délivrer une licence à une installation, mais si elle peut fermer la puissance sans cannibaliser ménages et industrie.
4. Positionner renouvelables et gaz comme l’arbitrage, pas l’accessoire
La file fantôme américaine existe en partie parce que la puissance ferme est rare et lente. L’avantage comparatif de l’Algérie — un gaz abondant plus une ressource solaire vaste et sous-exploitée — est précisément ce qui manque aux projets occidentaux échoués. Une installation dimensionnée avec justesse et crédiblement alimentée en Algérie vaut mieux qu’un gigawatt spéculatif qui ne s’allume jamais. Vendez des électrons fermes, pas des mètres carrés de plancher.
Le scénario de correction
La révélation de la demande fantôme est la première fissure dans le récit de l’infrastructure IA que les marchés n’ont pas pu balayer, parce qu’elle vient des gestionnaires de réseau eux-mêmes. Si Wood Mackenzie, Rapidan et Rystad ont même à peu près raison, alors une grande part de la capacité de data centers annoncée, et des commandes de production et d’équipements qui la sous-tendent, est valorisée face à une demande qui ne s’allumera jamais. Cela ne signifie pas que la construction de l’IA est une bulle — 110 GW de capacité américaine réelle d’ici 2030 est un marché sérieux et finançable. Cela signifie que la distribution des gagnants sera brutale : les projets à puissance ferme avec contrats d’enlèvement signés se construiront, et les remplisseurs de file spéculatifs disparaîtront discrètement. Pour les planificateurs d’infrastructure du monde entier, Algérie comprise, la discipline qu’impose le moment est d’un autre âge — compter les mégawatts engagés, pas ceux demandés, et ne construire que pour la charge que l’on peut réellement alimenter.
Questions Fréquemment Posées
Qu’est-ce que la demande « fantôme » d’électricité des data centers ?
C’est l’écart entre la puissance réclamée dans les files d’interconnexion et celle qui sera réellement construite. Les développeurs déposent le même projet auprès de plusieurs compagnies sans engagement financier, si bien que les mêmes mégawatts sont comptés plusieurs fois. Wood Mackenzie estime que sur 1 066 GW de demandes aux États-Unis, seuls environ 298 GW (28 %) se concrétiseront ; les quelque 768 GW restants sont « fantômes ».
Pourquoi le Texas est-il l’exemple le plus frappant ?
ERCOT, le gestionnaire du réseau texan, suit environ 474 GW de demandes de raccordement, dont près de 90 % émanent de data centers — plus de cinq fois la demande de pointe réelle du réseau. Le gouverneur Greg Abbott a ordonné un audit le 3 août 2026, et des analystes indépendants estiment que seules 14 à 30 % de ces demandes sont légitimes ou aboutiront à des projets construits.
Pourquoi cela compte-t-il pour l’Algérie ?
Parce que l’Algérie courtise les investissements en cloud souverain et data centers. La leçon est de décoter fortement les annonces « gigawatts », de rendre ses futures demandes d’interconnexion contraignantes dès le départ, et de traiter la puissance ferme — non les permis — comme la vraie contrainte. Son avantage gaz-plus-solaire lui permet d’offrir ce qui manque aux projets occidentaux échoués : une puissance réellement disponible.
Sources et lectures complémentaires
- Most Electricity Sought for AI Data Centers in US Will Never Materialize — Bloomberg
- Wood Mackenzie: 72% of US AI Data Center Power Requests Are Phantom Load — TFTC
- The Phantom Power Demand Problem: Why Most Data Center Power Requests Will Never Get Built — Landgate
- More Than Two-Thirds of the Power Sought for US Data Centers Will Never Materialize — ZeroHedge
- Data Center Demand Drives US Electrical Equipment Market to $65B — Wood Mackenzie
- Algeria’s Strategic Energy Vision: A Roadmap for Modernization and Diversification — Energy Capital & Power
🔗 Intelligence Connexe
Le Goulot d’Étranglement Caché qui Freine le Boom des Data Centers IA : La Pénurie de Transformateurs et d’Appareillages de Coupure
Le Mirage des Data Centers : Pourquoi les Gigawatts Promis Ne Se Concrétisent Pas
Pénurie de transformateurs : le goulot d’étranglement de 5 ans qui bloque les centres de données IA en 2026