🧭 رادار القرار
الأهمية بالنسبة للجزائر
متوسطة
▾
جاهزية البنية التحتية؟
لا
▾
المهارات المتاحة؟
جزئية
▾
الجدول الزمني للعمل
3-5 سنوات
▾
بنك الجزائر، بريد الجزائر (الذهبية)، CIB/SATIM، وزارة المالية، الشركات الناشئة الجزائرية في التقنية المالية وAlgeria Venture
نوع القرار
استراتيجي
▾
خلاصة سريعة: يمثّل تسلسل UPI-إلى-الائتمان في الهند خارطة طريق مفيدة للجزائر، لكن القراءة الصادقة هي أن الجزائر لا تزال تبني المرحلة الأولى — خط مدفوعات رقمي موحد وعالي الحجم — الذي أمضت الهند سنوات في إرسائه قبل أن تتمكن شركات تقنيتها المالية من التحول نحو الائتمان. والأولوية الاستراتيجية هي تعميق اعتماد المدفوعات الرقمية الآن، لأن بيانات المعاملات الناتجة عن ذلك الاعتماد، لا منتجات التقنية المالية الجديدة، هي ما سيجعل في النهاية توسيع الوصول إلى الائتمان الرسمي للجزائريين الذين يعانون نقص الخدمة والشركات الصغيرة ممكناً.
هيمنة UPI على المدفوعات تمهّد الطريق لدفعة نحو الائتمان
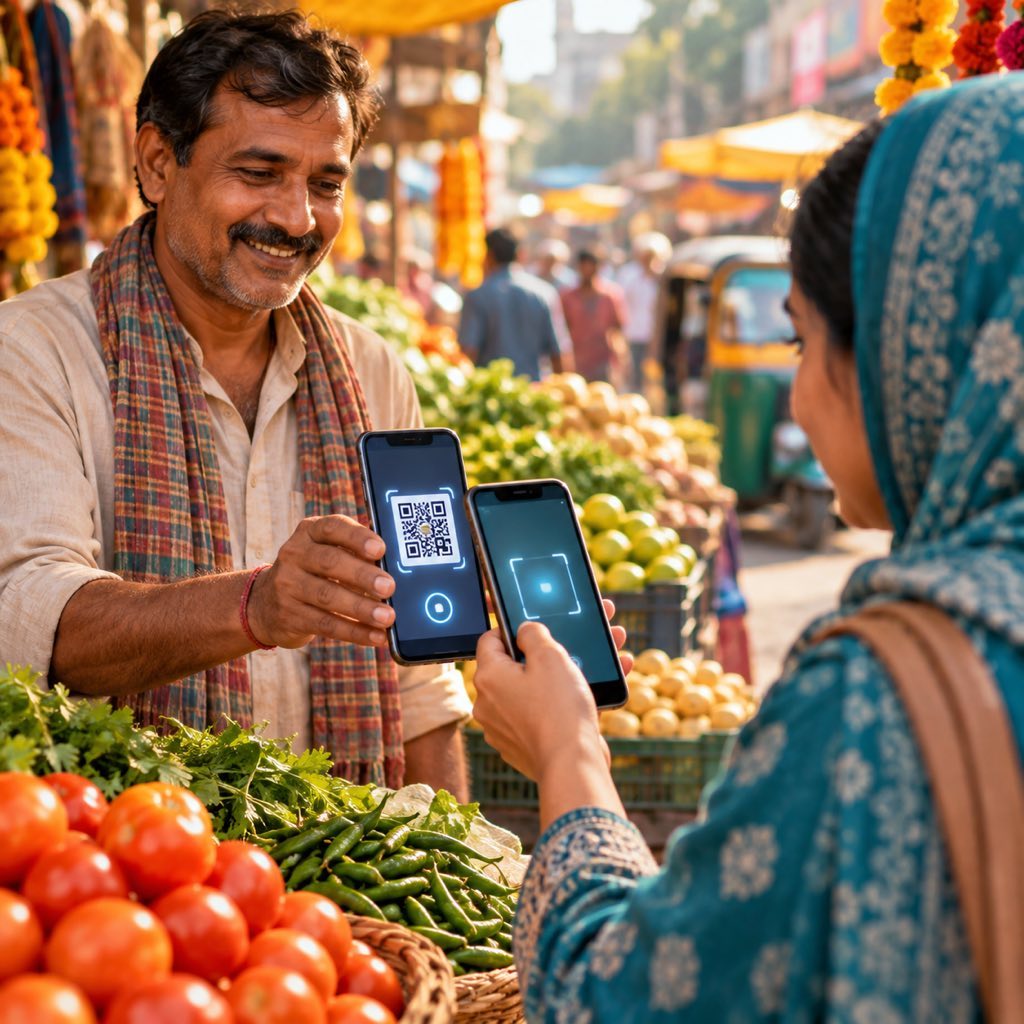
بعد أن قادت تحوّل الهند نحو مدفوعات رقمية شبه شاملة عبر واجهة الدفع الموحدة (UPI)، يوجّه قطاع التقنية المالية في البلاد اهتمامه الآن نحو مشكلة أصعب بكثير: توسيع الوصول إلى الائتمان الرسمي. ففي السنة المالية المنتهية في مارس 2026، بلغت معاملات UPI 314 تريليون روبية (نحو 3.2 تريليون دولار)، وتستحوذ PhonePe وGoogle Pay معاً على أكثر من 70% من هذا الحجم، وفق بيانات المؤسسة الوطنية الهندية للمدفوعات، التي استشهد بها سمير نيغام، مؤسس ورئيس تنفيذي PhonePe، الذي وصف فرصة الائتمان التي تلاحقها شركات التقنية المالية الآن بأنها “ضعف” حجم سوق المدفوعات. وحلّت Paytm في المركز الثالث؛ فيما جاءت WhatsApp Pay التابعة لـMeta في المركز الثامن وAmazon Pay في المركز الثاني عشر وفق بيانات يوليو. وبعبارة أخرى، أصبحت بنية المدفوعات التحتية ناضجة وموحّدة بشكل كبير — وهو بالضبط ما يحرر شركات التقنية المالية للانتقال إلى الطبقة التالية.
فجوة الائتمان التي يمكن لبيانات UPI الآن أن تساعد في سدها
حجم المشكلة الأساسية كبير: فلا يملك سوى 15% من البالغين في الهند إمكانية الوصول إلى الائتمان الرسمي، مقابل متوسط عالمي يبلغ 24%، وتعتمد أكثر من 85% من المؤسسات المتناهية الصغر والصغيرة والمتوسطة الهندية على تمويل غير رسمي، غالباً ربوي، وفق تقرير لشركة Deloitte استُشهد به في تغطية سبتمبر 2026. وما تغيّر ليس حجم الفجوة بل البيانات المتاحة لسدها. فسنوات من سجل معاملات UPI، وبيانات مشتريات التجارة الإلكترونية، وبيانات تحديد الموقع الجغرافي التي تُقيّم الملف الاقتصادي لمنطقة العميل، تمنح الآن شركات التقنية المالية أساساً لتقييم مخاطر الائتمان لعملاء لم يحملوا قط قرضاً رسمياً أو بطاقة ائتمان — وهي بالضبط الفئة السكانية التي عجز المقرضون الرسميون تاريخياً عن خدمتها بشكل مربح.
وفي مهرجان التمويل الرقمي العالمي بمومباي في 10 سبتمبر 2026، أطلقت BharatPe، المدعومة من Tiger Global، منتج BharatPe Flex، الذي يمنح المستخدمين المؤهلين خط ائتمان شهرياً مُعتمداً يصل إلى 60 ألف روبية لمدفوعات التجار عبر UPI عبر الإنترنت وخارجها، قابل للسداد كاملاً خلال 45 يوماً أو عبر أقساط من 3 إلى 12 شهراً. وتوسّع Amazon Pay، التي تملك بالفعل أكثر من 10 ملايين عميل هندي يستخدمون خدمات “الدفع لاحقاً” الخاصة بها، “ائتماناً استهلاكياً خالياً من الاحتكاك” عبر منظومتها، مع دراسة أجرتها الشركة حدّدت مدناً أصغر — كويمباتور وسورات وناغبور وإندور وبراياغراج ورانتشي وغازي أباد ولوديانا — بوصفها أقوى مراكز اعتماد الائتمان الرقمي، ما يشير إلى أن النمو لا يقتصر على أكبر المدن الهندية.
إعلان
لماذا تقود شركات التقنية المالية، لا البنوك، هذا التحول
ووصف فيبين ف. من Boston Consulting Group شركات التقنية المالية بأنها “كسرت شفرة النموذج” للقروض الصغيرة غير المضمونة، بفضل وصولها الواسع للعملاء وسهولتها مقارنة بالبنوك التقليدية. والميزة البنيوية التي تملكها شركات التقنية المالية واضحة: فهي تملك بالفعل التوزيع (تطبيق دفع يستخدمه ملايين الأشخاص يومياً) والبيانات (سجل معاملات لا تراه معظم البنوك أبداً لعميل معين) اللازمين لضمان قروض صغيرة بتكلفة منخفضة وبسرعة. وحثّ رئيس الوزراء الهندي ناريندرا مودي، متحدثاً في مهرجان التمويل الرقمي العالمي نفسه، شركات التقنية المالية صراحة على تنمية “المعاملات غير المرتبطة بالدفع” — وفي مقدمتها الائتمان — بالسرعة والحجم نفسيهما اللذين حققتهما في المدفوعات، واصفاً توسيع الوصول إلى رأس المال والائتمان للمؤسسات المتناهية الصغر والصغيرة بأنه رافعة مباشرة للنشاط الاقتصادي الوطني.
لماذا يهم هذا النمط خارج الهند
يمثّل التسلسل الذي تُظهره الهند — الاعتماد الجماعي للمدفوعات الرقمية أولاً، ثم بناء أساس بيانات المعاملات، ثم موجة ثانية من توسّع التقنية المالية نحو الائتمان مبنية على تلك البيانات — نمطاً قابلاً للتصدير فعلياً إلى أسواق أخرى حيث حققت بنية الأموال عبر الهاتف المحمول اعتماداً واسعاً قبل أن تفعل بنية الائتمان الرسمي ذلك. ويمنح تسلسل UPI-إلى-الائتمان في الهند منظومات أسواق ناشئة أخرى، بما فيها منصات الأموال عبر الهاتف المحمول الأفريقية التي حققت بالفعل اعتماداً جماعياً للمدفوعات، نموذجاً ملموساً ومُثبَتاً: بنية المدفوعات ليست الحالة النهائية، بل هي مرحلة توليد البيانات التي تجعل توسّعاً لاحقاً في الائتمان ممكناً.
الأسئلة الشائعة
ما حجم معاملات UPI في الهند؟
بلغت معاملات UPI 314 تريليون روبية (نحو 3.2 تريليون دولار) في السنة المالية المنتهية في مارس 2026، وفق بيانات المؤسسة الوطنية الهندية للمدفوعات. وتعالج PhonePe وGoogle Pay معاً أكثر من 70% من هذا الحجم.
لماذا تركّز شركات التقنية المالية الهندية الآن على الائتمان بدلاً من المدفوعات؟
لا يملك سوى 15% من البالغين الهنود إمكانية الوصول إلى الائتمان الرسمي، مقابل متوسط عالمي يبلغ 24%، وتعتمد أكثر من 85% من المؤسسات الصغيرة والمتوسطة الهندية على تمويل غير رسمي. وتمنح سنوات من بيانات معاملات UPI وسجل التجارة الإلكترونية ومعلومات تحديد الموقع الجغرافي الآن شركات التقنية المالية أساساً مدفوعاً بالبيانات لضمان قروض لعملاء لم يحملوا قط ائتماناً رسمياً، وهو سوق يقول فيبين ف. من Boston Consulting Group إن شركات التقنية المالية “كسرت شفرة نموذجه”.
ماذا يعني هذا لأسواق ناشئة أخرى؟
يمثّل تسلسل الهند — الاعتماد الجماعي للمدفوعات الرقمية أولاً، ثم توسّع ائتماني تقوده شركات التقنية المالية مبني على بيانات تلك المعاملات — نموذجاً مُثبَتاً لأسواق أخرى حققت فيها بنية الأموال عبر الهاتف المحمول اعتماداً واسعاً قبل أن يفعل الوصول إلى الائتمان الرسمي ذلك، بما فيها منظومات الأموال عبر الهاتف المحمول الأفريقية.
المصادر والقراءات الإضافية
🔗 مقالات ذات صلة
UPI يتمدد عالمياً: كيف تُعيد 698 مليون معاملة يومية هندية كتابة قواعد المدفوعات
المدفوعات الرقمية: البنية الجديدة لائتمان الشركات
التمويل المدمج: عندما تصبح كل تطبيق بنكاً
تنسيق المدفوعات: طبقة التوجيه الخفية التي تُشغّل التجارة الرقمية العالمية