🧭 رادار القرار
الأهمية بالنسبة للجزائر
متوسطة
▾
البنية التحتية جاهزة؟
لا
▾
المهارات متوفرة؟
جزئياً
▾
الجدول الزمني للعمل
36-60 شهراً
▾
سونلغاز، سلطة الضبط، وزارة البريد والمواصلات، Algeria Venture، مستثمرو بنية مراكز البيانات والسحابة المحتملون
نوع القرار
استراتيجي
▾
خلاصة سريعة: ينبغي على مخططي الطاقة والبنية التحتية الجزائريين أن يلاحظوا أنه حتى في أغنى أسواق بنية الذكاء الاصطناعي التحتية العالمية برأس المال، أصبحت سعة الربط بالشبكة — لا المال — القيد الحقيقي على سرعة بناء مراكز البيانات، وهو درس يستحق إدراجه في أي إطار مستقبلي لجذب استثمارات السحابة أو مراكز البيانات محلياً.
خط أنابيب بقيمة تريليون دولار و68 غيغاواط
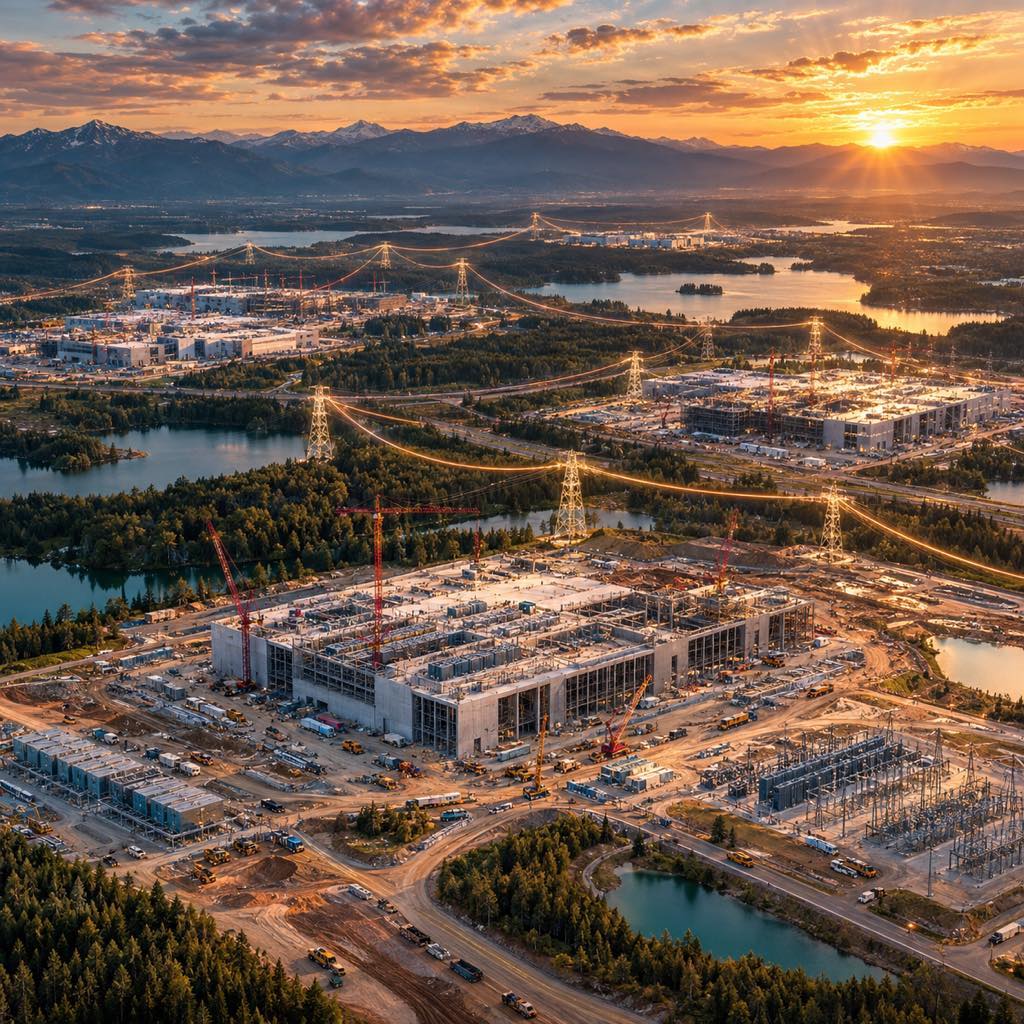
يتتبّع معهد إديسون للكهرباء، الرابطة التجارية الممثلة لشركات الكهرباء الأمريكية المملوكة للمستثمرين، مشاريع الأحمال الكبيرة والتعرفات التي تتفاوض عليها شركات الكهرباء لخدمتها. وتُظهر قائمته لشهر أغسطس 2026 لمشاريع مراكز البيانات المُعلَنة علناً أن خط الأنابيب نما إلى أكثر من تريليون دولار استثمارات وأكثر من 68 غيغاواط من الأحمال المتصلة — وهو رقم، كما تشير خلاصة BloombergNEF لهذه البيانات، لا يمثل سوى جزء من مشاريع الأحمال الكبيرة الموجودة في خطوط الأنابيب طويلة الأمد لشركات الكهرباء الأعضاء في المعهد، ما يعني أن الحجم الحقيقي للطلب الملتزم والمحتمل على مراكز البيانات على الشبكة الأمريكية أكبر من ذلك.
ويترافق خط الأنابيب هذا مع ارتفاع حاد في النفقات الرأسمالية للشركات التي تبني وتشغّل فعلياً أكبر مراكز البيانات. وتفيد BloombergNEF بأن النفقات الرأسمالية لأكبر 14 مشغلاً لمراكز البيانات المُدرَجة علناً في العالم تقترب من 750 مليار دولار في 2026، ارتفاعاً من أقل قليلاً من 450 مليار دولار في 2025 — وهي قفزة سنوية تتجاوز 60% بكثير لمجموعة من الشركات كانت أصلاً تمثل الجزء الأكبر من بناء مراكز hyperscale عالمياً. ويُظهر التتبّع نفسه أن أكثر من 23 غيغاواط من سعة مراكز البيانات كانت قيد الإنشاء عالمياً عند نقطة مرجعية التقرير، بينما مثّلت القارتان الأمريكيتان نحو 17 غيغاواط من هذا المجموع، ما يؤكد مدى تركّز البناء الحالي في الولايات المتحدة رغم استمرار نمو الطلب العالمي.
لماذا يهم حجم الرقم أكثر من أي مشروع منفرد
تميل إعلانات الشركات التقنية الكبرى الفردية — حرم جديد هنا، مشروع مشترك هناك — إلى الهيمنة على العناوين الرئيسية. لكن الأرقام الإجمالية هي التي تكشف الشكل الحقيقي لسباق بنية الذكاء الاصطناعي التحتية: أكثر من تريليون دولار من المشاريع المُعلَن عنها علناً وشبه تضاعف في النفقات الرأسمالية بين أكبر المشغلين في عام واحد يمثلان درجة من تركّز رأس المال قلّ نظيرها في أي صناعة، ناهيك عن صناعة لا تزال تحدد ملامح عائدها طويل الأمد.
1. استخدام رقم التريليون دولار/68 غيغاواط كنقطة مرجعية لما يبدو عليه الاستثمار الجاد في بنية الذكاء الاصطناعي التحتية
بالنسبة لمستثمري السحابة والاستضافة ومراكز البيانات الأفارقة والجزائريين، يمثل خط الأنابيب هذا الحجم الذي ينبغي قياس أي استثمار محلي عليه — ليس لمضاهاته، بل لفهم مدى تحرّك حدود رأس المال العالمي لبنية الذكاء الاصطناعي التحتية، وكم من هذا الرأسمال يسعى وراء الوصول إلى الطاقة والشبكة لا مجرد أجهزة الخوادم.
2. مراقبة سعة الربط بالشبكة، لا توفر رأس المال فقط، بوصفها القيد الحاسم
بما أن تتبّع المعهد نفسه يشير إلى أن قائمته المنشورة تُقلّل من خط الأنابيب الحقيقي الموجود في طوابير شركات الكهرباء، فإن الربط بالشبكة — لا رأس المال — يبرز كعنق الزجاجة العملي على سرعة إمكانية بناء خط الأنابيب هذا فعلياً. وينبغي على أي سوق، بما فيها الجزائر، تخطط لجذب أو بناء سعة كبيرة من مراكز البيانات أن تتعامل مع سعة الشبكة والتنسيق مع شركات الكهرباء كمسألة تخطيطية من الدرجة الأولى، لا كفكرة ثانوية بعد المنشأة نفسها.
3. توقّع استمرار تسارع تركّز النفقات الرأسمالية بين أكبر المشغلين
يشير شبه تضاعف النفقات الرأسمالية المجمّعة لـ14 شركة فقط في عام واحد إلى أن استثمار بنية الذكاء الاصطناعي التحتية يتركّز بين مجموعة ضيقة بشكل متزايد من مشغلي hyperscale الذين يملكون القدرة المالية على تمويل مشاريع بحجم غيغاواط — وهي ديناميكية ينبغي على مزودي السحابة والاستضافة الإقليميين الأصغر أخذها بعين الاعتبار في تموضعهم التنافسي.
إعلان
ماذا يعني هذا لرأس المال العالمي لبنية الذكاء الاصطناعي التحتية
تُعد القفزة من أقل من 450 مليار دولار إلى قرابة 750 مليار دولار في النفقات الرأسمالية المجمّعة بين أكبر 14 مشغلاً لمراكز البيانات، مضافة إلى خط أنابيب يتجاوز التريليون دولار من المشاريع المُعلَنة علناً، أوضح إشارة متاحة على أن إنفاق بنية الذكاء الاصطناعي التحتية لا يصل إلى مستوى ثابت — بل لا يزال يتسارع، وبوتيرة تكافح شركات الكهرباء ومشغلو الشبكات بوضوح لمواكبتها. وتصبح الفجوة بين المشاريع المُعلَنة وسعة الشبكة المؤكدة نفسها واحدة من أهم المتغيرات في تحديد سرعة إمكانية تشغيل قدرة حوسبة الذكاء الاصطناعي الجديدة فعلياً، بغض النظر عن مقدار رأس المال المتاح لتمويلها.
بالنسبة للأسواق الأفريقية، الدرس لا يتعلق بمنافسة هذا الحجم بقدر ما يتعلق بقراءة النمط بشكل صحيح: القيد الذي يفصل بشكل متزايد بين طموح بنية الذكاء الاصطناعي التحتية المُعلَن والقدرة المُنجزة فعلياً هو الوصول إلى الطاقة والشبكة، لا رأس المال ولا حتى القدرة على البناء — وهي ديناميكية تستحق المتابعة عن كثب مع تقييم الحكومات والمستثمرين الخاصين الأفارقة لاستراتيجياتهم الخاصة ببنية مراكز البيانات والسحابة.
الأسئلة الشائعة
ما حجم خط أنابيب الاستثمار العالمي الحالي في مراكز البيانات؟
وفقاً لتتبّع معهد إديسون للكهرباء كما لخّصته BloombergNEF، تمثل مشاريع مراكز البيانات المُعلَنة علناً أكثر من تريليون دولار استثمارات وأكثر من 68 غيغاواط من الأحمال المتصلة اعتباراً من أغسطس 2026 — وهو رقم يشير المعهد نفسه إلى أنه يُقلّل من خط الأنابيب الكامل الموجود في طوابير مشاريع شركات الكهرباء.
كم ينفق أكبر مشغلي مراكز البيانات في 2026؟
تفيد BloombergNEF بأن النفقات الرأسمالية المجمّعة لأكبر 14 مشغلاً لمراكز البيانات المُدرَجة علناً تقترب من 750 مليار دولار في 2026، مقارنة بأقل قليلاً من 450 مليار دولار في 2025 — زيادة سنوية تتجاوز 60% بكثير.
ما القيد الحقيقي على بناء هذا القدر من سعة مراكز البيانات؟
يشير التتبّع نفسه إلى أن الربط بالشبكة وتوفر الطاقة، لا رأس المال، يبرزان كالقيد الحاسم — إذ يُقلّل خط الأنابيب المنشور من معهد إديسون للكهرباء من الحجم الحقيقي لمشاريع الأحمال الكبيرة لأن شركات الكهرباء لا تزال تعالج طوابير الربط بوتيرة أسرع من قدرتها على تأكيد السعة.
المصادر والقراءات الإضافية
🔗 مقالات ذات صلة
مراكز البيانات تصل إلى تريليون دولار سنوياً بحلول 2030: ما يحتاج المدراء الماليون لنمذجته
شهر الـ 25 مليار دولار: بناء مراكز البيانات في الولايات المتحدة يسجل رقماً قياسياً تاريخياً
وهم سعة مراكز البيانات: لماذا تتأخر الغيغاواط الملتزم بها عن التنفيذ؟