🧭 Radar de Décision
Pertinence pour l’Algérie
Moyenne
▾
Infrastructure prête ?
Non
▾
Compétences disponibles ?
Partielle
▾
Calendrier d’action
3-5 ans
▾
Banque d’Algérie, Algérie Poste (Edahabia), CIB/SATIM, ministère des Finances, startups fintech algériennes et Algeria Venture
Type de décision
Stratégique
▾
En bref : La séquence UPI-vers-crédit de l’Inde constitue une feuille de route utile pour l’Algérie, mais la lecture honnête est que l’Algérie construit encore la première étape — un rail de paiement numérique unifié et à haut volume — que l’Inde a mis des années à établir avant que ses fintechs ne puissent pivoter vers le crédit. La priorité stratégique est d’approfondir dès maintenant l’adoption des paiements numériques, car ce sont les données transactionnelles issues de cette adoption, et non de nouveaux produits fintech, qui rendront éventuellement possible un accès élargi au crédit formel pour les Algériens sous-desservis et les petites entreprises.
La domination d’UPI dans les paiements prépare le terrain pour une offensive sur le crédit
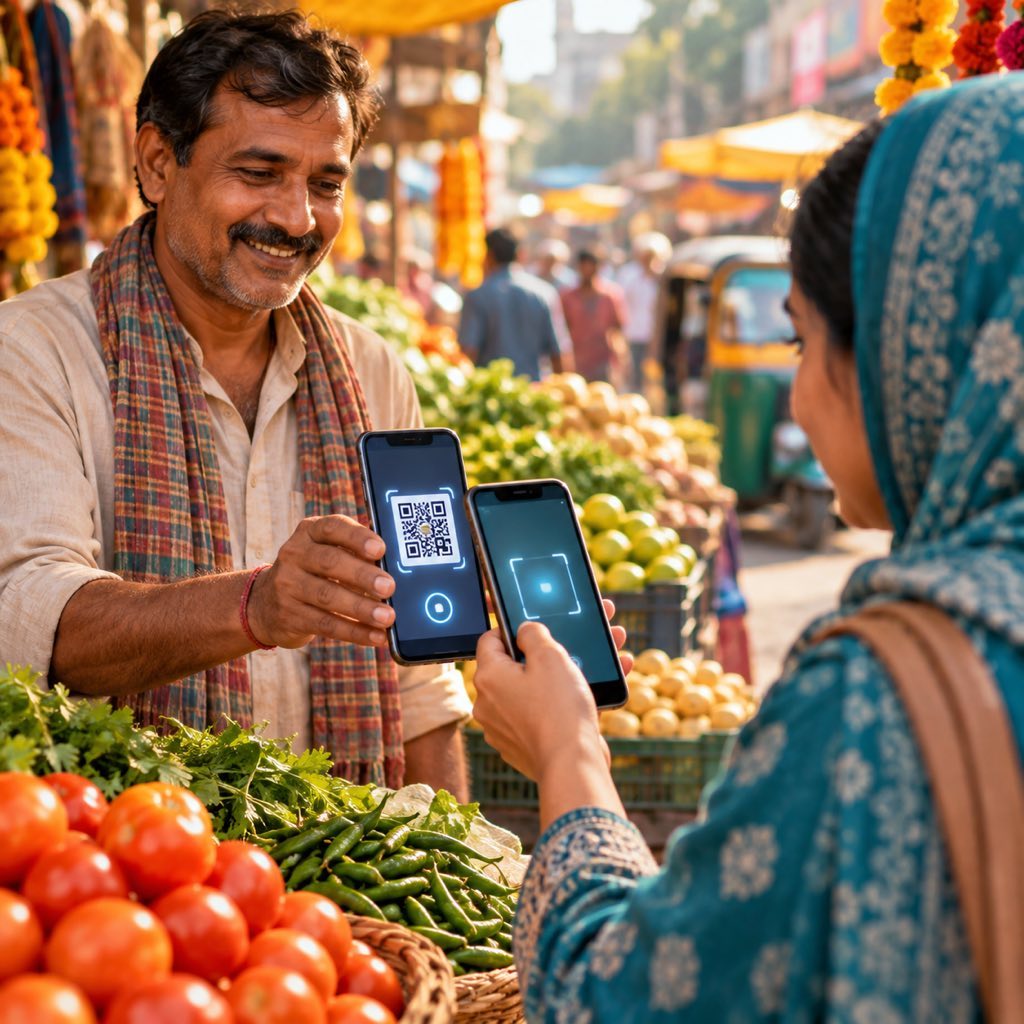
Après avoir porté la transition de l’Inde vers des paiements numériques quasi universels via l’Unified Payments Interface (UPI), le secteur fintech du pays tourne désormais son attention vers un problème bien plus difficile : élargir l’accès au crédit formel. Au cours de l’exercice fiscal clos en mars 2026, les transactions UPI ont atteint 314 000 milliards de roupies, soit environ 3 200 milliards de dollars. PhonePe et Google Pay représentaient ensemble plus de 70 % de ce volume, selon les données de la National Payments Corporation of India, citées par Sameer Nigam, fondateur et PDG de PhonePe, qui a décrit l’opportunité de crédit désormais visée par les fintechs comme représentant le « double » de la taille du marché des paiements. Paytm arrive en troisième position ; WhatsApp Pay de Meta se classait huitième et Amazon Pay douzième selon les données de juillet. L’infrastructure de paiement est, en d’autres termes, mature et fortement consolidée — ce qui libère précisément les fintechs pour passer à la couche suivante.
L’écart de crédit que les données d’UPI peuvent désormais aider à combler
L’ampleur du problème sous-jacent est considérable : seuls 15 % des adultes en Inde ont accès au crédit formel, contre une moyenne mondiale de 24 %, et plus de 85 % des micro, petites et moyennes entreprises indiennes dépendent d’un financement informel, souvent usuraire, selon un rapport de Deloitte cité dans la couverture de septembre 2026. Ce qui a changé, ce n’est pas la taille de l’écart mais les données disponibles pour le combler. Des années d’historique de transactions UPI, de données d’achat en commerce électronique, et de données de géolocalisation évaluant le profil économique de la localité d’un client offrent désormais aux fintechs une base pour évaluer le risque de crédit de clients n’ayant jamais détenu de prêt formel ni de carte de crédit — précisément la population que les prêteurs formels n’ont historiquement pas pu servir de manière rentable.
Lors du Global Fintech Fest à Mumbai le 10 septembre 2026, BharatPe, soutenue par Tiger Global, a lancé BharatPe Flex, offrant aux utilisateurs éligibles une ligne de crédit mensuelle homologuée allant jusqu’à 60 000 roupies pour les paiements marchands UPI en ligne et hors ligne, remboursable intégralement sous 45 jours ou via des mensualités de 3 à 12 mois. Amazon Pay, qui compte déjà plus de 10 millions de clients indiens utilisant ses services de paiement différé, étend un « crédit consommateur sans friction » à travers son écosystème, une étude de l’entreprise identifiant des villes plus petites — Coimbatore, Surat, Nagpur, Indore, Prayagraj, Ranchi, Ghaziabad et Ludhiana — comme les centres les plus dynamiques d’adoption du crédit numérique, suggérant que la croissance ne se limite pas aux plus grandes métropoles indiennes.
Publicité
Pourquoi ce sont les fintechs, et non les banques, qui mènent ce basculement
Vipin V., de Boston Consulting Group, a décrit les entreprises fintech comme ayant « craqué le modèle » des prêts non garantis de petite taille, grâce à leur portée client et leur commodité par rapport aux banques traditionnelles. L’avantage structurel des fintechs est simple : elles disposent déjà de la distribution (une application de paiement que des millions de personnes utilisent quotidiennement) et des données (un historique de transactions que la plupart des banques ne voient jamais pour un client donné) nécessaires pour souscrire des petits prêts à moindre coût et rapidement. Le Premier ministre indien Narendra Modi, s’exprimant lors du même Global Fintech Fest, a explicitement exhorté les entreprises fintech à développer les « transactions hors paiement » — le crédit en tête — avec la même vitesse et la même échelle que celles atteintes dans les paiements, présentant l’accès élargi au capital et au crédit pour les micro et petites entreprises comme un levier direct pour l’activité économique nationale.
Pourquoi ce schéma compte au-delà de l’Inde
La séquence que l’Inde démontre — adoption massive des paiements numériques d’abord, construction de la base de données transactionnelles, puis une seconde vague d’expansion fintech vers le crédit bâtie sur ces données — constitue un schéma réellement exportable pour d’autres marchés où l’infrastructure d’argent mobile a atteint une adoption large avant que l’infrastructure de crédit formel ne le fasse. La séquence UPI-vers-crédit de l’Inde offre à d’autres écosystèmes de marchés émergents, y compris les plateformes africaines d’argent mobile ayant déjà atteint une adoption massive des paiements, un modèle concret et démontré : l’infrastructure de paiement n’est pas l’état final, c’est la phase de génération de données qui rend possible une expansion ultérieure du crédit.
Questions Fréquemment Posées
Quel est le volume de transactions d’UPI en Inde ?
Les transactions UPI ont atteint 314 000 milliards de roupies (environ 3 200 milliards de dollars) au cours de l’exercice fiscal clos en mars 2026, selon les données de la National Payments Corporation of India. PhonePe et Google Pay traitent ensemble plus de 70 % de ce volume.
Pourquoi les fintechs indiennes se concentrent-elles désormais sur le crédit plutôt que les paiements ?
Seuls 15 % des adultes indiens ont accès au crédit formel, contre une moyenne mondiale de 24 %, et plus de 85 % des petites et moyennes entreprises indiennes dépendent d’un financement informel. Des années de données de transactions UPI, d’historique de commerce électronique et d’informations de géolocalisation offrent désormais aux fintechs une base pilotée par les données pour souscrire des prêts à des clients n’ayant jamais détenu de crédit formel, un marché pour lequel Vipin V. de Boston Consulting Group affirme que les fintechs ont « craqué le modèle ».
Que signifie cela pour d’autres marchés émergents ?
La séquence de l’Inde — adoption massive des paiements numériques d’abord, puis une expansion du crédit menée par les fintechs et bâtie sur ces données transactionnelles — constitue un modèle démontré pour d’autres marchés où l’infrastructure d’argent mobile a atteint une adoption large avant que l’accès au crédit formel ne le fasse, y compris les écosystèmes africains d’argent mobile.
Sources et lectures complémentaires
🔗 Intelligence Connexe
UPI s’étend à l’international : comment 698 millions de transactions quotidiennes de l’Inde réécrivent les règles des paiements
Bank of India dévoile 12 initiatives de banque numérique au Global FinTech Fest 2026
UK FinTech Week 2026 : la Scale-Up Unit et le paquet de réforme des paiements numériques
Paiements numériques : la nouvelle infrastructure de crédit des entreprises